
Cổng thanh toán (Payment Gateway) là hạ tầng công nghệ giúp doanh nghiệp nhận tiền trực tuyến từ khách hàng một cách tự động, an toàn và không cần thao tác thủ công. Trong bối cảnh thanh toán không tiền mặt ngày càng phổ biến tại Việt Nam, việc lựa chọn đúng cổng thanh toán kết hợp công nghệ tài khoản ảo cùng phương thức quét mã QR đang trở thành yếu tố sống còn, giúp doanh nghiệp tối ưu vận hành, cắt giảm chi phí và tăng tỷ lệ chốt đơn.
1. Cổng thanh toán là gì?
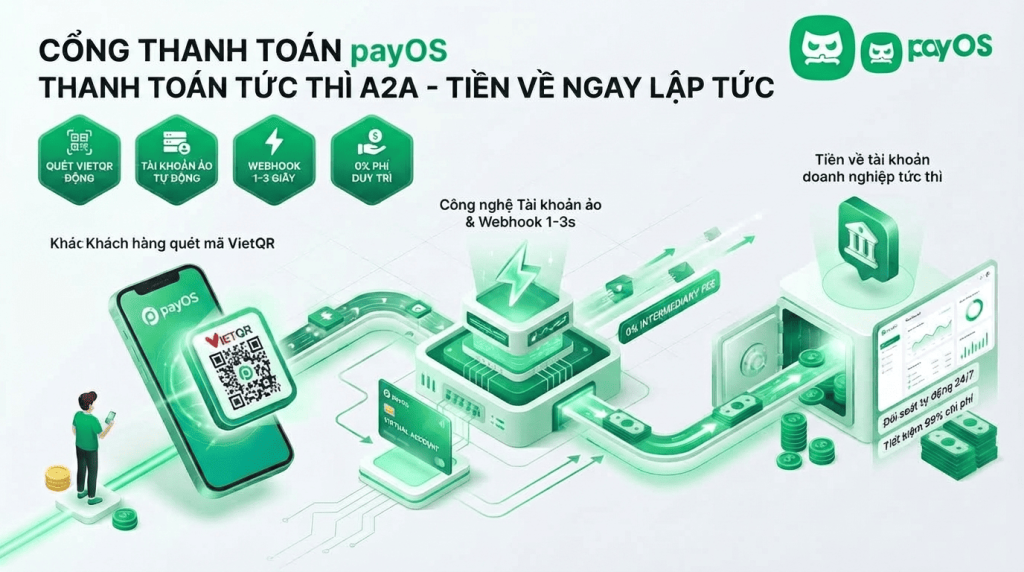
Cổng thanh toán là hệ thống trung gian kỹ thuật, kết nối giữa website/ứng dụng bán hàng với ngân hàng hoặc tổ chức tài chính nhằm xử lý giao dịch mua bán trực tuyến theo thời gian thực. Khi khách hàng nhấn “Thanh toán”, hệ thống sẽ tạo lệnh giao dịch, xác nhận tiền đã về và tự động cập nhật trạng thái đơn hàng mà không cần nhân sự can thiệp.
Tại Việt Nam có hai mô hình cổng thanh toán chính:
- Mô hình trung gian truyền thống: Dòng tiền đi qua một bên thứ ba (tương tự các cổng quốc tế dùng thẻ VISA, PayPal) trước khi về tài khoản người bán. Hình thức này thường thu phí chiết khấu theo phần trăm giá trị đơn hàng, đồng thời yêu cầu thủ tục đăng ký, hợp đồng và thẩm định phức tạp.
- Mô hình A2A Payment (Account to Account): Tiền chuyển trực tiếp từ tài khoản người mua sang tài khoản người bán, không bị giữ lại ở bất kỳ trung gian nào. payOS là đơn vị tiên phong áp dụng mô hình này tại Việt Nam, giúp doanh nghiệp tiết kiệm đến 99% chi phí so với giải pháp truyền thống.
Nhờ vận hành theo mô hình A2A, người bán có thể sở hữu cổng thanh toán chỉ sau khoảng 5 phút đăng ký, không cần giấy phép kinh doanh, hợp đồng hay thủ tục thẩm định rườm rà. Giải pháp này phù hợp cho cả cá nhân kinh doanh, freelancer, hộ kinh doanh nhỏ lẻ lẫn doanh nghiệp quy mô lớn.
2. Vì sao doanh nghiệp cần cổng thanh toán thay vì chuyển khoản thủ công?
Nhiều người bán hàng online hiện vẫn nhận tiền bằng cách gửi số tài khoản cho khách rồi tự kiểm tra biên lai. Cách làm này tồn tại nhiều rủi ro:
- Tốn thời gian đối soát thủ công, dễ nhầm lẫn giữa hàng trăm giao dịch mỗi ngày.
- Khách hàng phải tự nhập số tài khoản, dễ chuyển nhầm ngân hàng hoặc gõ sai nội dung.
- Thiếu cơ chế xác nhận tức thời khiến đơn hàng xử lý chậm, ảnh hưởng xấu đến trải nghiệm mua sắm.
- Đội ngũ trực xác nhận thanh toán 24/7 tốn kém chi phí nhân sự nhưng vẫn có độ trễ, đặc biệt vào các đợt cao điểm khuyến mãi.
Cổng thanh toán hiện đại giải quyết triệt để những bất cập trên bằng cơ chế Webhook tự động xác nhận giao dịch trong 1 đến 3 giây. Hệ thống dễ dàng tích hợp trực tiếp vào website, ứng dụng hoặc link chia sẻ trên mạng xã hội, hỗ trợ doanh nghiệp bán hàng hiệu quả ngay cả khi chưa có website hay app riêng.
3. Công nghệ tài khoản ảo: Công cụ đối soát dòng tiền đắc lực
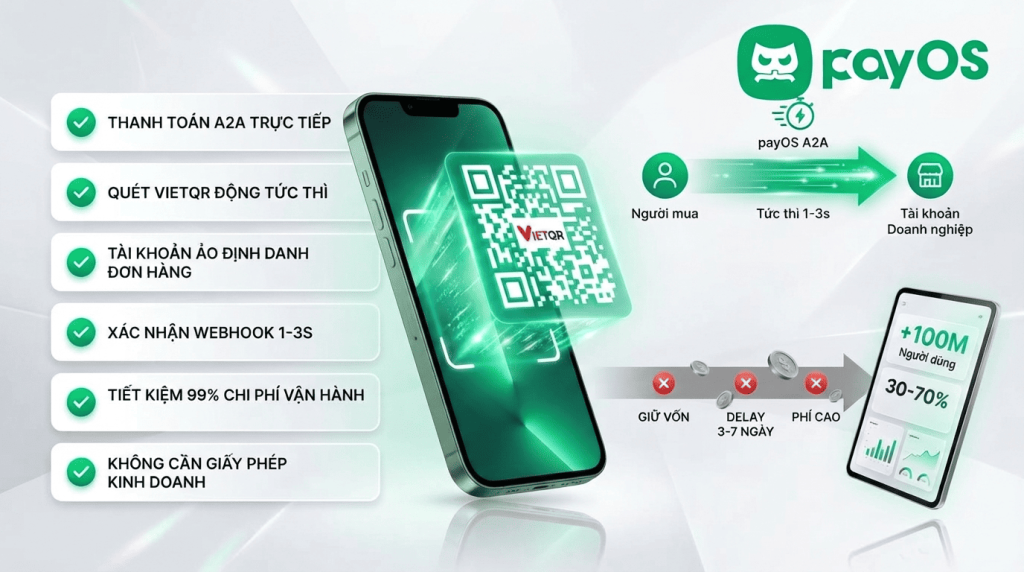
Một trong những công nghệ lõi giúp cổng thanh toán vận hành trơn tru chính là tài khoản ảo (Virtual Account).
Tài khoản ảo là gì?
Đây là công nghệ được các ngân hàng ứng dụng rộng rãi, cho phép doanh nghiệp gắn mỗi khách hàng, đơn hàng hoặc kênh bán hàng với một số tài khoản ảo riêng biệt, trong khi toàn bộ dòng tiền vẫn tự động đổ về tài khoản thanh toán chính. Doanh nghiệp không cần mở hàng trăm tài khoản ngân hàng thật mà chỉ cần một tài khoản chính liên kết với mạng lưới tài khoản ảo mang mã định danh riêng.
Lợi ích của tài khoản ảo đối với doanh nghiệp:
- Đối soát tài chính dễ dàng: Mọi giao dịch được tự động ghi nhận theo từng mã tài khoản ảo, giúp theo dõi đơn hàng ngay lập tức mà không cần kiểm tra biên lai chuyển khoản.
- Thanh toán tiện lợi cho khách hàng: Người mua chỉ cần chuyển tiền vào tài khoản ảo có mã định danh riêng. Doanh nghiệp cũng có thể chủ động tạo các số tài khoản ảo đẹp, dễ nhớ.
- Tích hợp linh hoạt đa nền tảng: Công nghệ này tương thích tốt với website, ứng dụng di động, sàn thương mại điện tử và nhiều mô hình kinh doanh khác nhau.
- An toàn, hạn chế lạm dụng: Sau khi giao dịch hoàn tất, hệ thống có thể thiết lập cho số tài khoản ảo hết hạn, ngăn chặn hành vi lợi dụng tài khoản để gian lận.
Nhờ tài khoản ảo, các đơn vị có khối lượng giao dịch lớn như sàn thương mại điện tử, nền tảng game, dịch vụ đặt chỗ hay khóa học online có thể quản lý dòng tiền từ hàng ngàn khách hàng mỗi ngày mà không cần phụ thuộc vào đội ngũ kế toán đối soát thủ công.
4. Quét mã QR: Phương thức thanh toán phổ biến nhất hiện nay
Mã QR thanh toán (QR Pay, VietQR) là phương thức không dùng tiền mặt dẫn đầu tại Việt Nam nhờ tốc độ, độ chính xác và sự tiện lợi. Khách hàng chỉ cần dùng camera điện thoại hoặc tính năng quét QR trên ứng dụng ngân hàng số, ví điện tử để chuyển tiền trực tiếp đến người nhận mà không cần nhập tay số tài khoản, tên ngân hàng hay chi nhánh. Chuẩn mã QR ngân hàng hiện nay là VietQR, do NAPAS phối hợp cùng các ngân hàng thành viên phát triển, tương thích với hơn 50 ngân hàng trên toàn quốc.
3 dạng mã QR thanh toán phổ biến
- Mã QR tĩnh (Static QR): Chứa thông tin cố định về ngân hàng, số tài khoản, tên chủ tài khoản. Mã thường được in ra đặt tại quầy thu ngân; người mua phải tự nhập số tiền và nội dung chuyển khoản.
- Mã QR bán động (Semi-dynamic QR): Chứa sẵn thông tin tài khoản và được người bán gán trước số tiền hoặc nội dung thanh toán.
- Mã QR động (Dynamic QR): Được sinh tự động theo từng đơn hàng cụ thể, gắn liền số tiền chính xác và mã đơn hàng. Sau khi thanh toán thành công, mã sẽ tự động hết hiệu lực.
Lợi ích khi thanh toán bằng mã QR
- Đối với khách hàng: Thao tác hoàn tất chỉ trong vài giây. Toàn bộ thông tin người nhận cùng số tiền (với QR động) được điền sẵn, loại bỏ hoàn toàn nguy cơ chuyển nhầm tài khoản hay sai ngân hàng thụ hưởng.
- Đối với người bán: Tiền về thẳng tài khoản ngân hàng chính chủ tức thì 24/7 mà không bị giam vốn qua trung gian, đồng thời tiết kiệm chi phí đầu tư máy POS cùng các thủ tục cấp máy rườm rà. Việc lược bỏ bước ghi nhớ số tài khoản hay sao chép nội dung chuyển khoản cũng giúp tăng đáng kể tỷ lệ chốt đơn thành công.
6. Câu hỏi thường gặp về cổng thanh toán
Cổng thanh toán có bắt buộc doanh nghiệp phải có giấy phép kinh doanh không?
Không nhất thiết. Với các cổng thanh toán ứng dụng mô hình A2A hiện đại, cá nhân kinh doanh chỉ cần căn cước công dân là có thể đăng ký sử dụng ngay, không đòi hỏi giấy phép kinh doanh hay thủ tục hợp đồng phức tạp.
Thanh toán bằng cách quét mã QR thì tiền của khách sẽ về đâu?
Với mô hình A2A, toàn bộ số tiền sẽ chuyển thẳng vào tài khoản ngân hàng chính thức của người bán, không đi qua ví điện tử hay bất kỳ đơn vị giữ vốn nào, từ đó loại bỏ rủi ro giam vốn và phí rút tiền.
Tài khoản ảo có phải là tài khoản ngân hàng riêng biệt không?
Không. Tài khoản ảo chỉ là mã định danh phụ thuộc vào tài khoản thanh toán chính nhằm phân loại nguồn tiền theo từng khách hàng hoặc đơn hàng cụ thể, không phải tài khoản ngân hàng độc lập.
Nếu khách chuyển thiếu tiền khi quét mã QR động thì sao?
Mã QR động đã khóa cứng số tiền theo giá trị đơn hàng. Nếu khách hàng cố ý thay đổi số tiền hoặc nội dung, hệ thống sẽ từ chối xác nhận hoàn tất đơn hàng và phát tín hiệu cảnh báo để kiểm tra lại.
Cổng thanh toán có thể tích hợp vào những nền tảng nào?
Các nền tảng hiện đại cung cấp bộ công cụ SDK cho đa dạng ngôn ngữ lập trình như Node.js, PHP, Python, Java, Go, .NET cùng các plugin dựng sẵn cho WooCommerce (WordPress), Haravan và Shopify.
Cổng thanh toán hiện nay không còn là đặc quyền của các doanh nghiệp lớn. Nhờ sự phát triển của mô hình A2A Payment, kết hợp công nghệ tài khoản ảo quản lý dòng tiền và phương thức quét mã QR tiện lợi, bất kỳ cá nhân kinh doanh, freelancer hay doanh nghiệp nào cũng có thể xây dựng một hệ thống thanh toán tự động, tối ưu chi phí và không gặp rào cản thủ tục chỉ sau vài phút thiết lập.
Nếu Quý khách hàng cần hỗ trợ trong quá trình tạo tài khoản và sử dụng vui lòng liên hệ tại đây hoặc gọi qua hotline 1900.8144 để được hỗ trợ.


