Tình trạng fake bill chuyển tiền đang trở thành mối đe dọa trực tiếp đến doanh thu của các cửa hàng và doanh nghiệp bán lẻ. Kẻ gian sử dụng phần mềm tinh vi để làm giả biên lai, dễ dàng qua mặt nhân viên bán hàng trong những giờ cao điểm. Việc chỉ thiết lập và tạo mã qr bidv tĩnh như cách truyền thống đã không còn đủ an toàn. Bài viết này sẽ phân tích chi tiết các thủ đoạn lừa đảo chuyển khoản phổ biến và cung cấp giải pháp công nghệ giúp hệ thống bán hàng của bạn tự động xác nhận thanh toán chuẩn xác 100%.
Vấn nạn fake bill chuyển tiền và hệ lụy với hệ thống bán lẻ
Sự phổ biến của thanh toán không tiền mặt mang lại sự tiện lợi nhưng cũng mở ra kẽ hở cho tội phạm công nghệ. Kẻ gian đánh vào tâm lý chủ quan và sự bận rộn của nhân viên thu ngân để thực hiện hành vi chiếm đoạt tài sản.
Các thủ đoạn lừa đảo chuyển khoản tinh vi hiện nay
Thủ đoạn phổ biến nhất là sử dụng các trang web hoặc ứng dụng tạo biên lai giả mạo (fake bill chuyển tiền). Giao diện của những biên lai này được thiết kế giống hệt màn hình chuyển khoản thành công của ứng dụng ngân hàng BIDV. Chúng sao chép chính xác từ font chữ, màu sắc đến bố cục, khiến việc nhận biết bằng mắt thường trở nên vô cùng khó khăn.
Một chiêu trò khác là kẻ gian thực hiện lệnh chuyển khoản với số tiền rất nhỏ (ví dụ 1.000 VNĐ) nhưng dùng phần mềm chỉnh sửa ảnh để sửa thành 100.000 VNĐ. Khi nhân viên chỉ nhìn lướt qua màn hình điện thoại của khách hàng mà không kiểm tra trực tiếp biến động số dư trên thiết bị của cửa hàng, rủi ro mất hàng hóa là chắc chắn xảy ra.
Thiệt hại khi phụ thuộc vào mã QR tĩnh
Khi cửa hàng tạo mã QR BIDV tĩnh (được in ra giấy dán tại quầy), mã này chỉ chứa thông tin số tài khoản và tên chủ thẻ. Khách hàng phải tự nhập số tiền và nội dung thanh toán. Điều này không chỉ tạo điều kiện cho các hành vi gian lận mà còn gây ra sai sót vô ý khi khách hàng nhập nhầm số tiền.
Hệ lụy kéo theo là quy trình đối soát dòng tiền cuối ngày của bộ phận kế toán gặp vô vàn khó khăn. Việc tra soát hàng trăm giao dịch thủ công để khớp lệnh với từng mã đơn hàng làm lãng phí hàng giờ làm việc, giảm hiệu suất vận hành của cả doanh nghiệp.
Cách kiểm tra bill chuyển khoản thủ công có thực sự hiệu quả?
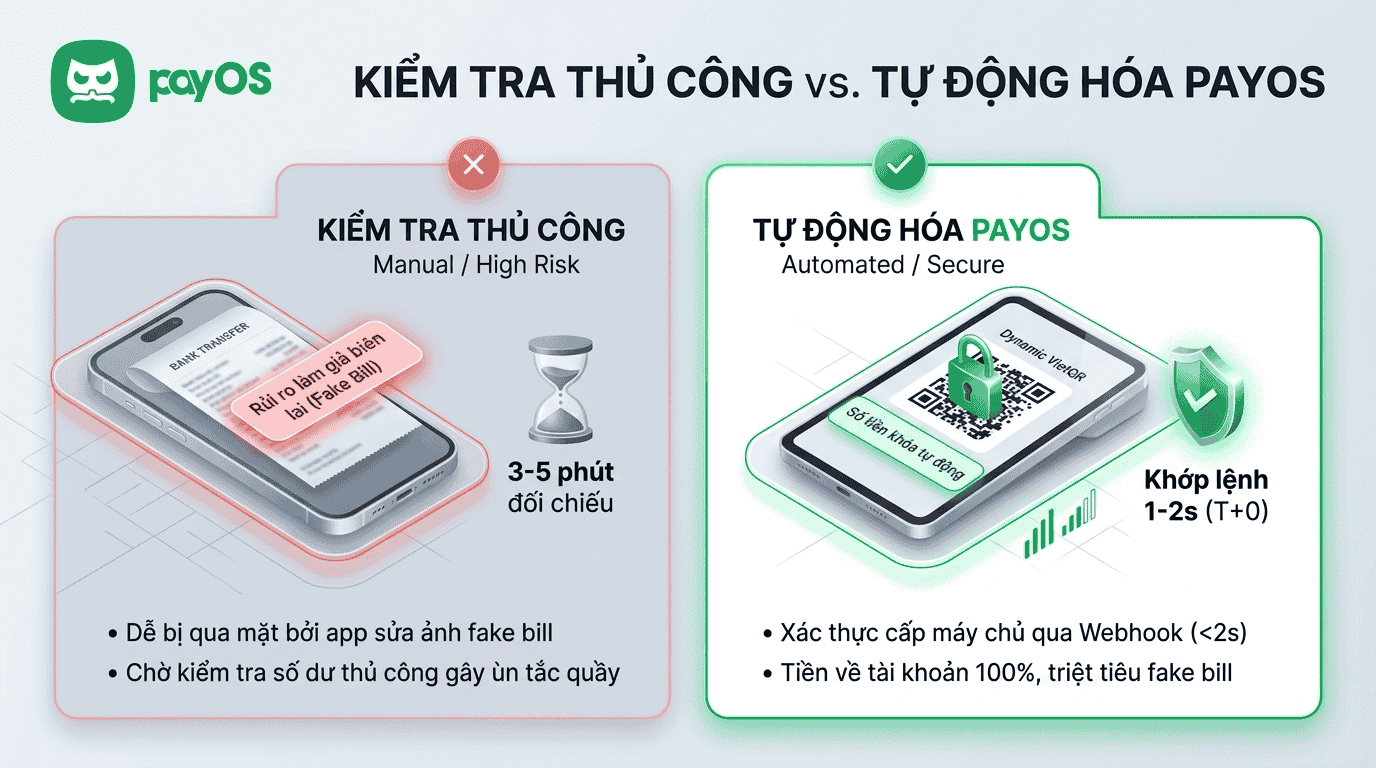
Nhiều chủ cửa hàng đã đưa ra các quy trình đào tạo nhân viên về cách kiểm tra bill chuyển khoản. Tuy nhiên, trong thực tế vận hành, các biện pháp thủ công luôn tồn tại những giới hạn nhất định.
Nhận biết dấu hiệu biên lai giả mạo
Để nhận diện biên lai giả, nhân viên thường được yêu cầu kiểm tra kỹ các yếu tố hình thức. Các lỗi thường gặp trên bill giả bao gồm sai lệch về font chữ so với app chuẩn của BIDV, khoảng cách giữa các dòng không đều, hoặc màu sắc logo bị mờ. Thời gian hiển thị trên biên lai giả đôi khi không khớp với thời gian thực tế giao dịch.
Tuy nhiên công nghệ làm giả ngày càng tinh vi khiến các đặc điểm nhận dạng này dần biến mất. Các website tạo bill giả hiện nay liên tục cập nhật giao diện mới nhất của các ngân hàng, khiến việc kiểm tra bằng mắt thường không còn mang lại sự an tâm tuyệt đối.
Nút thắt cổ chai trong quy trình vận hành
Quy trình chuẩn nhất để chống lừa đảo là nhân viên phải chờ thông báo biến động số dư trực tiếp từ tài khoản đích. Tuy nhiên, tài khoản nhận tiền thường do chủ doanh nghiệp hoặc kế toán trưởng quản lý. Nhân viên bán hàng không có quyền truy cập ứng dụng SmartBanking.
Mỗi khi có giao dịch, nhân viên phải nhắn tin hoặc gọi điện cho quản lý để xác nhận tiền đã vào tài khoản chưa. Vào những khung giờ cao điểm, quy trình này tạo ra nút thắt cổ chai nghiêm trọng. Khách hàng phải chờ đợi lâu gây trải nghiệm tồi tệ, trong khi nhân viên và quản lý đều chịu áp lực không đáng có.
Giải pháp phòng tránh triệt để: Tự động hóa thanh toán với mã QR động
Để loại bỏ hoàn toàn rủi ro từ fake bill, doanh nghiệp cần chuyển đổi từ việc xác nhận thanh toán bằng mắt thường sang xác nhận bằng hệ thống máy chủ (System-to-System). Giải pháp cốt lõi nằm ở việc tích hợp API ngân hàng mở.
Khác biệt giữa tạo mã QR BIDV tĩnh và động
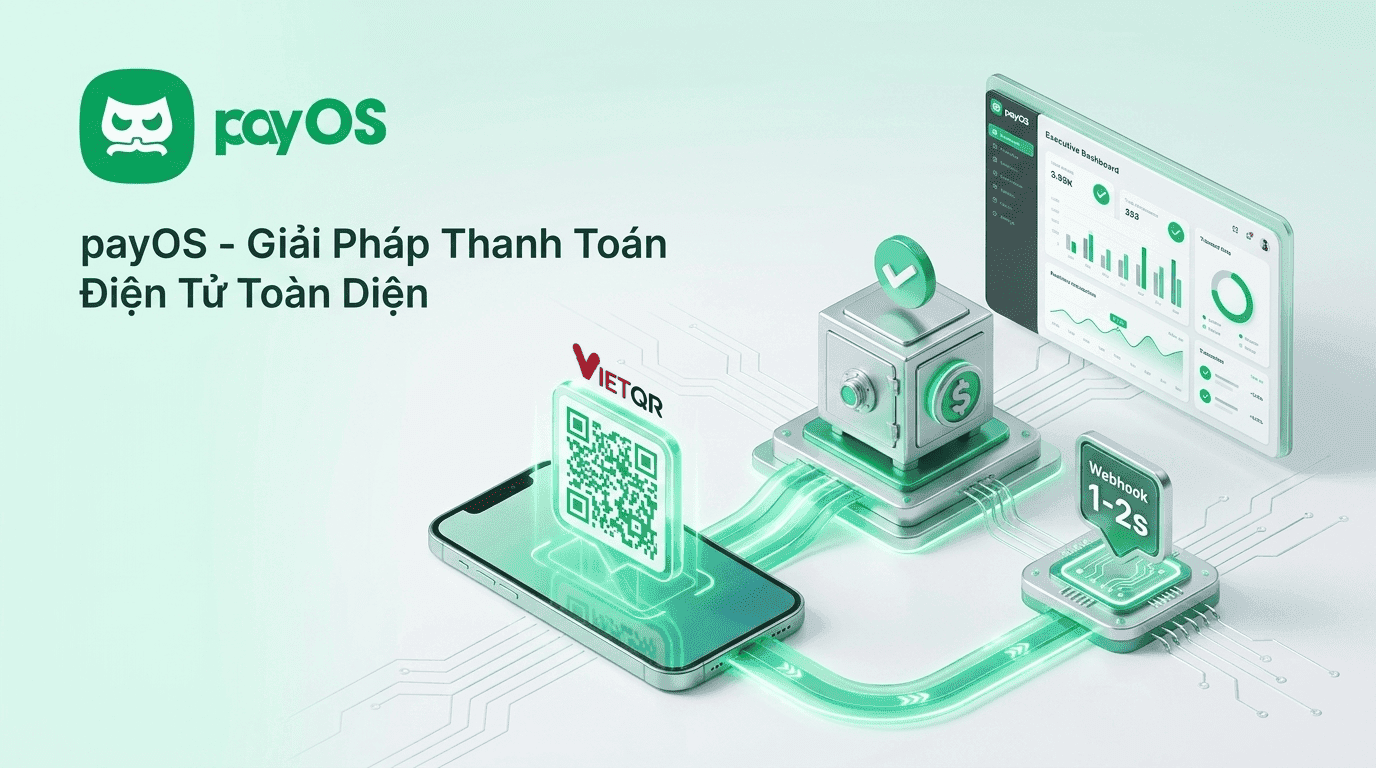
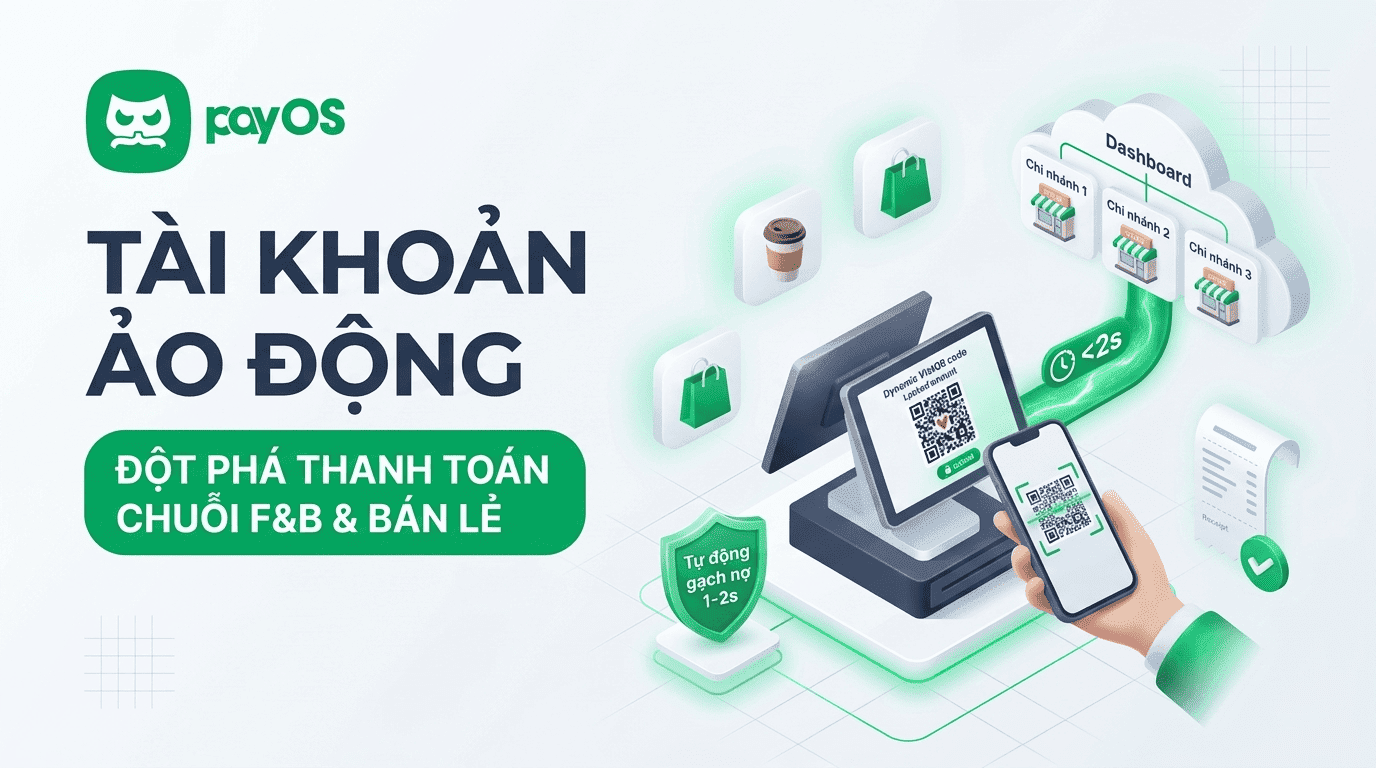
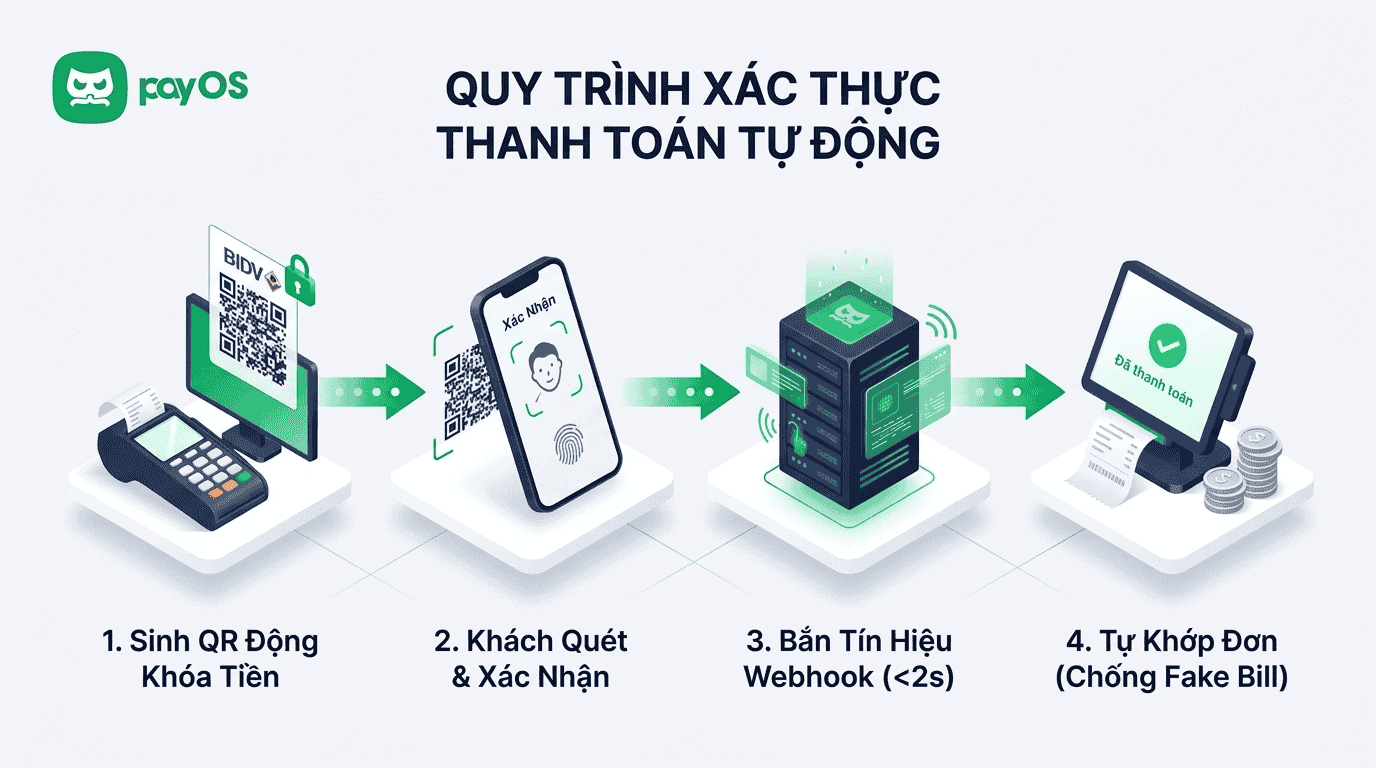
Thay vì dùng một mã QR in sẵn cho mọi khách hàng, mã QR động (Dynamic QR) được sinh ra theo thời gian thực cho từng đơn hàng cụ thể. Khi hệ thống bán hàng gọi API tạo mã qr bidv, nó sẽ đính kèm chính xác số tiền cần thanh toán và một mã đối soát duy nhất vào mã QR đó.
Khách hàng quét mã bằng ứng dụng ngân hàng bất kỳ, mọi thông tin sẽ được điền tự động và khóa lại không cho phép chỉnh sửa. Khách hàng chỉ cần bấm xác nhận bằng sinh trắc học hoặc mã PIN. Điều này triệt tiêu hoàn toàn khả năng khách hàng cố tình sửa số tiền hoặc nhập sai nội dung.
Tích hợp hệ thống thu hộ tự động qua Webhook
Điểm giá trị nhất của giải pháp tự động hóa là ứng dụng Webhook để nhận thông báo thanh toán. Ngay khi hệ thống ngân hàng ghi nhận số dư thay đổi, một tín hiệu báo có sẽ được bắn trực tiếp về máy chủ của website hoặc phần mềm quản lý bán hàng (POS).
Phần mềm sẽ tự động so khớp mã đơn hàng và chuyển trạng thái từ "Chờ thanh toán" sang "Đã thanh toán" chỉ trong vòng 1 đến 3 giây. Nhân viên thu ngân chỉ cần nhìn vào màn hình máy POS của mình. Nếu hệ thống báo xanh, đơn hàng hợp lệ. Nhân viên không cần xem điện thoại của khách, chấm dứt hoàn toàn tình trạng lừa đảo qua hình ảnh.
Tối ưu hóa dòng tiền với giải pháp chi hộ (Payout)
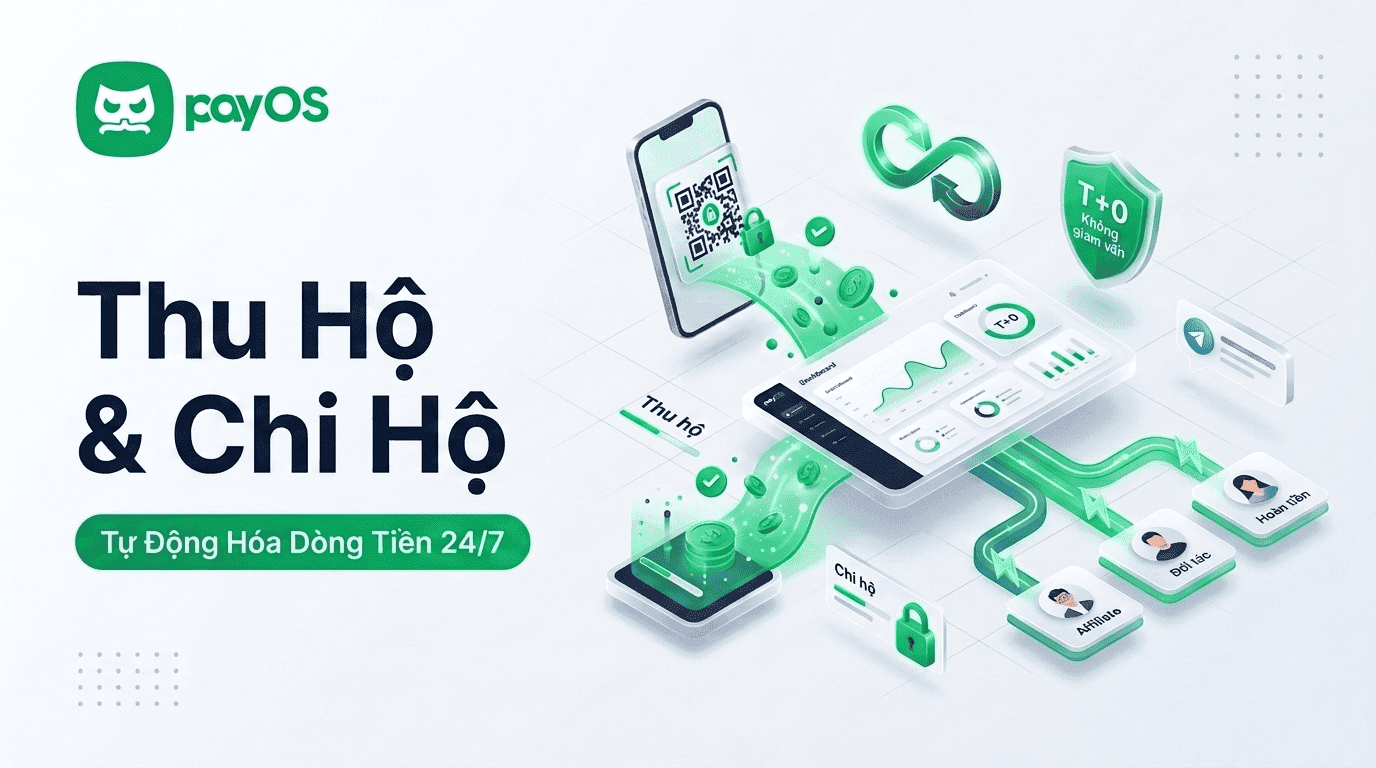
Bên cạnh nghiệp vụ thu hộ qua QR động, các doanh nghiệp SME và nền tảng SaaS thường có nhu cầu chi trả tiền cho đối tác, cộng tác viên hoặc hoàn tiền cho khách hàng. Hệ thống API tài chính toàn diện cung cấp cả tính năng chi hộ tự động.
Kế toán không cần thao tác chuyển khoản thủ công từng giao dịch trên app ngân hàng. Thông qua API, hệ thống ERP của doanh nghiệp có thể tự động đẩy lệnh chi tiền hàng loạt, được mã hóa an toàn và xét duyệt theo đúng quy trình phân quyền. Việc kết hợp cả thu hộ và chi hộ trên cùng một nền tảng giúp khép kín vòng quay dòng tiền minh bạch.
payOS: Nền tảng tự động hóa thanh toán an toàn cho doanh nghiệp
Để triển khai hạ tầng mã QR động và gạch nợ tự động, payOS cung cấp bộ giải pháp thanh toán Open Banking được tối ưu riêng cho các doanh nghiệp B2B, chủ website và nền tảng SaaS tại Việt Nam.
Hệ thống payOS kết nối trực tiếp với tài khoản BIDV của doanh nghiệp. Điểm khác biệt lớn nhất là tiền của khách hàng sẽ được chuyển thẳng vào tài khoản ngân hàng của bạn mà không bị giam giữ qua bất kỳ ví điện tử trung gian nào. Doanh nghiệp làm chủ hoàn toàn dòng tiền ngay lập tức.
Với bộ tài liệu API chuẩn RESTful và các SDK hỗ trợ đa nền tảng, đội ngũ lập trình viên có thể tích hợp hệ thống tạo mã QR động của payOS vào website chỉ trong dưới 30 phút. Giải pháp này đáp ứng tải lượng giao dịch lớn, độ trễ hệ thống cực thấp, đảm bảo trải nghiệm thanh toán mượt mà cho người dùng cuối và sự an tâm tuyệt đối cho chủ shop.
Bạn có thể tìm hiểu thêm hướng dẫn tích hợp chi tiết tại bài viết nền tảng của chúng tôi: Hướng dẫn tích hợp tạo mã QR BIDV tự động qua API payOS.
Để được hướng dẫn đăng ký và nhận ưu đãi, khách hàng vui lòng liên hệ
Cổng thanh toán miễn phí payOS
Hotline: 1900 8144
Website: https://payos.vn/
Email: cskh@payos.vn
Facebook: https://www.facebook.com/payosvn
Câu hỏi thường gặp (FAQ)
- Mã QR động khác mã QR tĩnh ở điểm nào? Mã QR tĩnh cố định thông tin tài khoản, khách hàng phải tự nhập số tiền. Mã QR động được sinh ra riêng cho từng đơn hàng, nhúng sẵn số tiền chính xác và mã đối soát, khách hàng không thể chỉnh sửa dữ liệu khi quét.
- Làm sao để phát hiện fake bill chuyển tiền nhanh nhất? Cách duy nhất và an toàn tuyệt đối là không dựa vào hình ảnh biên lai. Doanh nghiệp cần sử dụng API thanh toán (như payOS) để hệ thống tự động nhận biến động số dư và báo thành công trên phần mềm quản lý của cửa hàng.
- Tích hợp tạo mã QR BIDV tự động có tốn phí giao dịch không? Nền tảng payOS cung cấp giải pháp cổng thanh toán Open Banking hoàn toàn miễn phí giao dịch. Doanh nghiệp nhận 100% doanh thu trực tiếp về tài khoản ngân hàng của mình mà không chịu phí chiết khấu như các ví điện tử.
- Giải pháp này có phù hợp cho người kinh doanh online cá nhân không? Có. payOS hỗ trợ cả khách hàng cá nhân và doanh nghiệp, giúp các cá nhân kinh doanh online (MMO, Freelancer) tự động hóa việc xác nhận đơn hàng trên website hoặc chatbot mà không cần trực trực tuyến 24/7.