
Trong kỷ nguyên số, thanh toán bằng qr code đã trở thành thói quen không thể thiếu của người tiêu dùng. Khác với hình thức chuyển khoản thủ công truyền thống vốn dễ sai lệch thông tin và tốn thời gian đối soát, mã qr pay ứng dụng trên nền tảng thanh toán hiện đại mở ra bước ngoặt mới về tốc độ và tự động hóa.
Với hạ tầng công nghệ mở tiên tiến như payOS, giải pháp qr code payment không chỉ đơn thuần là hiển thị mã quét, mà còn biến chính tài khoản ngân hàng của bạn thành cổng thanh toán tự động hoàn toàn.
1. Mã QR Pay là gì?
Mã QR Pay thực chất là chuỗi dữ liệu giao dịch được mã hóa theo tiêu chuẩn định dạng VietQR (chuẩn Napas247 xây dựng trên nền tảng kỹ thuật quốc tế EMVCo). Khi người mua dùng bất kỳ ứng dụng ngân hàng hoặc ví điện tử nào quét mã, dữ liệu lập tức được phân giải thành lệnh chuyển tiền chuẩn xác mà không cần gõ thủ công.
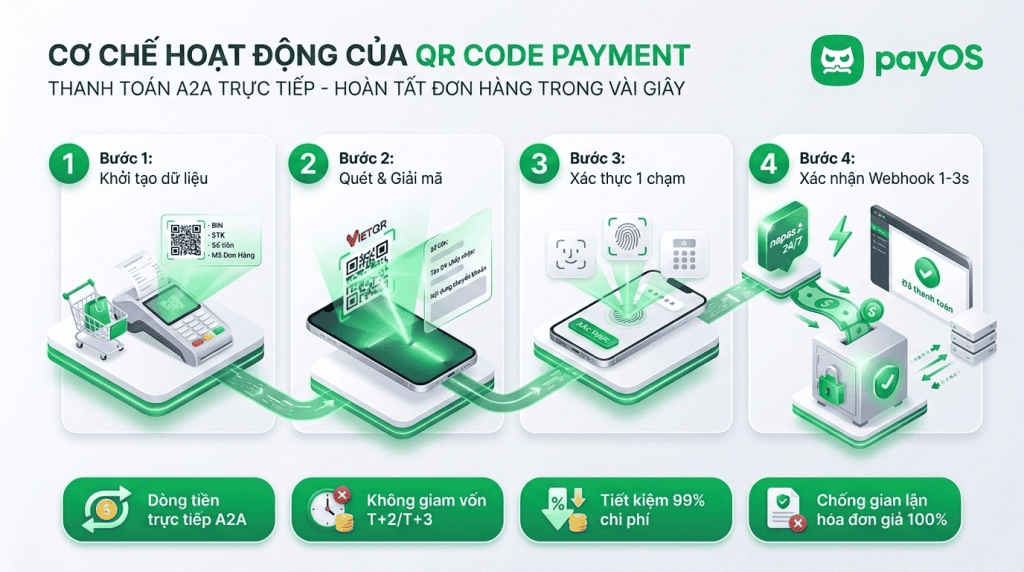
Cơ chế hoạt động của QR Code Payment
Quy trình xử lý một giao dịch quét mã chuẩn diễn ra qua 4 bước:
- Khởi tạo dữ liệu: Hệ thống bán hàng hoặc cổng thanh toán tạo mã QR chứa thông tin: Số tài khoản thụ hưởng, mã định danh ngân hàng (BIN), số tiền, và nội dung giao dịch.
- Quét và giải mã: Khách hàng dùng camera trên app Mobile Banking quét mã. Ứng dụng tự động điền đầy đủ các trường thông tin.
- Xác thực: Khách hàng kiểm tra số tiền, người nhận và xác thực qua mã PIN, OTP, FaceID hoặc vân tay.
- Xác nhận giao dịch (Webhook/IPN): Tiền chuyển trực tiếp liên ngân hàng qua NAPAS 24/7. Các hạ tầng như payOS lập tức phát tín hiệu Webhook về hệ thống quản lý của người bán để tự động cập nhật trạng thái “Đã thanh toán” chỉ sau vài giây.
Cốt lõi thanh toán Account-to-Account (A2A Payment)
Điểm cốt lõi giúp các giải pháp công nghệ như payOS vượt trội so với cổng thanh toán thẻ hay ví điện tử nằm ở mô hình A2A (Account-to-Account):
- Dòng tiền trực tiếp: Tiền chuyển thẳng từ tài khoản ngân hàng của khách sang tài khoản ngân hàng chính chủ của người bán qua mạng lưới NAPAS 247.
- Không bị giam vốn: Không lưu giữ dòng tiền qua tài khoản trung gian, không phát sinh chu kỳ đối soát chờ giải ngân T+2 hay T+3.
- Loại bỏ phí cổng đắt đỏ: Tiết kiệm đến 90–99% chi phí so với mức phí 1.5% – 3% của các cổng thanh toán quốc tế hay trung gian thẻ truyền thống.
So sánh: QR tĩnh, QR bán động và QR động (Dynamic QR)
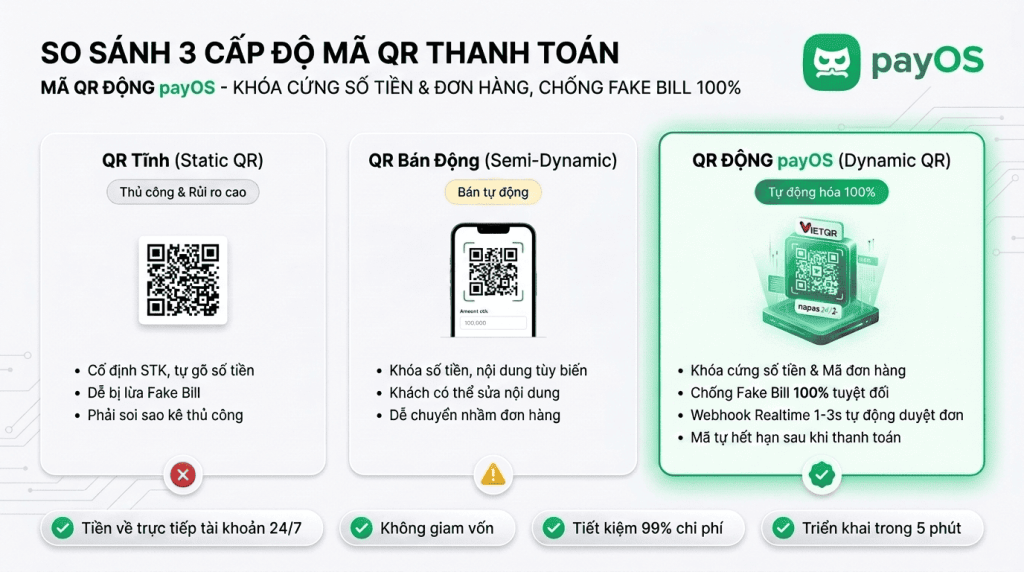
Theo chuẩn vận hành từ payOS, mã QR thanh toán được chia làm 3 cấp độ:
| Tiêu chuẩn kỹ thuật | Mã QR Tĩnh (Static QR) | Mã QR Bán động (Semi-Dynamic) | Mã QR Động (Dynamic QR – payOS) |
| Cấu trúc dữ liệu | Cố định số tài khoản (STK) và tên người thụ hưởng. | STK + Số tiền cố định hoặc một cú pháp gán sẵn. | STK ảo/thực + Giá trị đơn hàng chính xác + Mã giao dịch độc nhất. |
| Thao tác người dùng | Phải tự gõ số tiền và tự soạn nội dung chuyển khoản. | Không cần gõ tiền, nhưng nội dung dễ bị khách sửa. | Chỉ quét và xác thực (OTP/Biometric), không cần nhập bất kỳ ký tự nào. |
| Khóa cứng dữ liệu | Không khóa được số tiền. | Khóa được số tiền, nội dung vẫn có thể bị can thiệp. | Khóa cứng số tiền và mã đơn hàng. Hệ thống từ chối nếu chuyển sai/thiếu. |
| Cơ chế xác thực | Kế toán soi sao kê SMS/App thủ công. | Tra cứu thủ công hoặc lọc nội dung bán tự động. | Webhook realtime (1–3s) tự động đổi trạng thái đơn. |
| Chống gian lận | Dễ bị lừa bởi “Fake Bill”, ảnh biên lai photoshop. | Nguy cơ khách sửa nội dung chuyển nhầm đơn. | Chống Fake Bill 100%; mã tự hết hạn sau khi thanh toán thành công. |
2. Ứng dụng mã QR Pay theo từng nhóm khách hàng
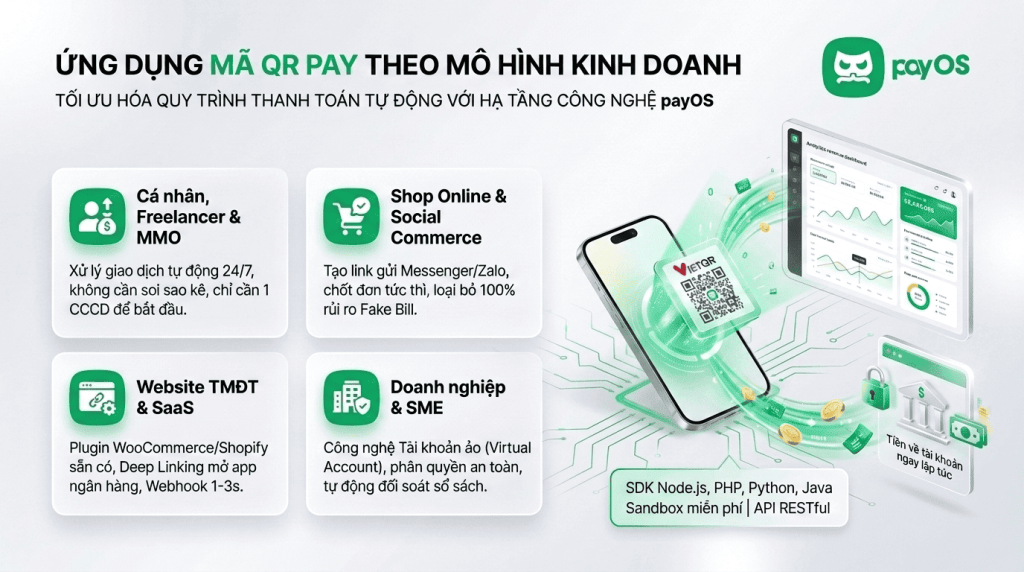
Hạ tầng mã qr pay của payOS được cấu trúc linh hoạt nhằm giải quyết triệt để bài toán đặc thù của từng nhóm đối tượng:
2.1. Cá nhân kinh doanh, Freelancer & MMO
- Tiết kiệm thời gian: Không cần kiểm tra sao kê ngân hàng từng phút để duyệt quyền truy cập tài liệu hay kích hoạt dịch vụ cho khách.
- Xử lý giao dịch 24/7: Hệ thống tự động kích hoạt tài khoản ngay cả ngoài giờ hành chính.
- Chi phí tối ưu: Sử dụng các cổng công nghệ trung gian như payOS cho phép kết nối trực tiếp tài khoản ngân hàng chính chủ, loại bỏ chi phí duy trì cổng cồng kềnh hay phí phần trăm giao dịch thẻ quốc tế đắt đỏ.
2.2. Shop Online & Social Commerce
Với các cửa hàng bán online việc gửi số tài khoản dạng text thường khiến khách nhập sai số tiền hoặc nội dung, dẫn đến tắc nghẽn khâu chốt đơn.
- Chốt đơn tức thì: Tạo link thanh toán kèm mã qr pay động gửi thẳng vào tin nhắn Messenger/Zalo. Khách hàng chỉ cần chụp màn hình rồi quét từ thư viện ảnh.
- Hạn chế sót đơn: Hệ thống thông báo trạng thái đơn ngay khi tiền về tài khoản, nhân viên đóng gói có thể xuất kho ngay lập tức.
- Chống gian lận hóa đơn giả: Loại bỏ hoàn toàn tình trạng dùng ảnh chụp màn hình chuyển khoản giả mạo (Fake Bill) vì đơn hàng chỉ cập nhật khi tài khoản ngân hàng thực tế nhận được tiền.
2.3. Website Thương mại điện tử (E-Commerce)
Tích hợp thanh toán bằng qr code vào trang giỏ hàng (Checkout page) là cách trực tiếp nhất để tăng tỷ lệ hoàn tất mua sắm.
- Tích hợp sẵn thông qua Plugins: Hỗ trợ cài đặt nhanh chóng cho các nền tảng phổ biến như WooCommerce (WordPress), Shopify, Haravan…
- Tối ưu trải nghiệm Desktop-to-Mobile: Khách lướt web trên máy tính chỉ cần rút điện thoại mở app ngân hàng quét mã trên màn hình trong 3 giây. Đơn hàng trên trình duyệt tự động chuyển sang trang “Thành công” ngay lập tức.
- Giảm tồn kho ảo: Nhờ thiết lập thời gian hết hạn (expiration time) của mã QR động, nếu khách không chuyển khoản trong khoảng thời gian quy định, đơn sẽ tự hủy và hoàn kho cho người khác mua.
2.4. Ứng dụng di động & SaaS (Software-as-a-Service)
- Luồng App-to-App thông minh (Deep Linking): Khi thanh toán trên ứng dụng di động, hệ thống tự động gọi deeplink mở thẳng ứng dụng Mobile Banking cài sẵn trên máy của khách hàng, gắn kèm đầy đủ thông tin giao dịch.
- Xử lý trọn vòng đời Subscription & Tích lũy Credit: Phù hợp với các mô hình phần mềm thu phí định kỳ theo tháng/năm, nạp token API hoặc mua credits. API payOS hỗ trợ quản lý trạng thái: tạo đơn – thanh toán – gia hạn – nâng cấp gói – hủy gói hoàn toàn tự động.
- Mở rộng dễ dàng (Scalability): Hệ thống sẵn sàng chịu tải hàng chục nghìn lượt nạp cùng lúc mà không xảy ra nghẽn luồng dữ liệu.
2.5. Doanh nghiệp vừa và nhỏ (SME)
- Công nghệ Tài khoản ảo (Virtual Account): Doanh nghiệp có thể cấp mỗi khách hàng/hợp đồng một mã định danh tài khoản ảo riêng biệt. Dòng tiền chảy về chung một tài khoản mẹ nhưng kế toán lập tức nhận diện được ai thanh toán cho đơn hàng nào.
- Phân quyền nội bộ an toàn: Nhân viên bán hàng và kế toán theo dõi được tình trạng thanh toán của đơn hàng trên dashboard của payOS mà không cần cấp quyền truy cập vào tài khoản ngân hàng chính chủ của chủ doanh nghiệp.
- Tự động đối soát sổ sách: Loại bỏ 95% áp lực đối chiếu bảng kê ngân hàng thủ công vào cuối tháng, giảm thiểu triệt để sai sót do con người.
2.6. Dành riêng cho Lập trình viên (Developers)
- API thiết kế chuẩn RESTful: Định dạng dữ liệu minh bạch, dễ hiểu và dễ debug.
- Thư viện SDK đa dạng: Cung cấp sẵn các SDK mã nguồn mở cho Node.js, PHP, Python, Java, Go, C# (.NET)… giúp tích hợp việc tạo link thanh toán (
createPaymentLink) chỉ với vài dòng code. - Webhook Realtime & Cơ chế Retry: Tín hiệu Webhook xác nhận giao dịch trong 1–3 giây. Hỗ trợ cơ chế Retry thông minh khi server của đối tác bận hoặc mất kết nối tạm thời, đảm bảo dữ liệu đơn hàng không bao giờ bị thất lạc.
- Môi trường Sandbox đầy đủ: Giả lập trọn vẹn luồng thanh toán và phản hồi Webhook tức thì mà không cần dùng tiền thật trong quá trình phát triển dự án.
3. Vì sao nên triển khai giải pháp thanh toán mã QR Pay cùng payOS?
Khi thị trường đòi hỏi sự tinh gọn và tốc độ, payOS nổi bật là một giải pháp hạ tầng thanh toán (Payment Infrastructure) ưu việt nhờ các thế mạnh vượt trội:
- Hạ tầng Open Banking tiên tiến: Kết nối trực tiếp với hệ sinh thái ngân hàng số tại Việt Nam theo các chuẩn bảo mật khắt khe, biến tài khoản ngân hàng của bạn thành cổng thanh toán đa năng mà không phụ thuộc vào máy POS hay ví trung gian.
- Triển khai siêu tốc trong 5 phút: Không cần chuẩn bị hồ sơ doanh nghiệp rườm rà hay chờ xét duyệt hàng tuần; cả cá nhân và pháp nhân đều có thể bắt đầu tích hợp ngay tức khắc.
- Chính sách trải nghiệm linh hoạt: payOS hỗ trợ các gói miễn phí khởi đầu dành cho nhà phát triển và hộ kinh doanh trải nghiệm trọn vẹn tính năng trước khi mở rộng quy mô lớn.
- Hệ sinh thái tài liệu & cộng đồng hỗ trợ: Tài liệu API mạch lạc, có kho code mẫu thực chiến và đội ngũ kỹ thuật đồng hành xuyên suốt quá trình tích hợp.
Mã QR Pay không chỉ là giải pháp thay thế tiền mặt, mà là đòn bẩy công nghệ giúp doanh nghiệp giải phóng nhân lực, tự động hóa quy trình dòng tiền và nâng tầm trải nghiệm thanh toán của khách hàng. Việc lựa chọn đúng hạ tầng thanh toán bằng mã QR động chuẩn VietQR sẽ tạo nền tảng vững chắc cho sự tăng trưởng doanh thu vượt bậc.
Nếu Quý khách hàng cần hỗ trợ trong quá trình tạo tài khoản và sử dụng vui lòng liên hệ tại đây hoặc gọi qua hotline 1900.8144 để được hỗ trợ.


